국민연금 60세 vs 65세 언제 받을까? 수령 나이별 손익분기점·건보료 완벽 분석
 Smart Life
국민연금 60세 vs 65세 언제 받을까? 수령 나이별 손익분기점·건보료 완벽 분석
최종 업데이트: 2026년 11월
퇴직 후 국민연금 개시 연령까지 소득이 뚝 끊기는 이른바 '소득 크레바스(소득 공백기)'를 맞이한 5060세대라면 누구나 밤잠을 설치며 고민하는 질문이 있습니다.
💡 "평생 30%가 깎이더라도 60세에 하루라도 일찍 받는 게 이득일까? 아니면 허리띠를 졸라매고 65세까지 버텨서 100% 온전히 받는 게 맞을까?"
본 글에서는 1969년생 이후 가입자(정상수령 만 65세, 최대 5년 조기 만 60세)를 표준 모델로 하여, 감액과 증액률의 실질 차이, 누적 수령액이 뒤바뀌는 '손익분기점 나이', 그리고 많은 분들이 간과하는 '건강보험료 피부양자 자격', '소득 활동에 따른 연금 지급 규정', '기초연금 영향'까지 숫자로 명쾌하게 정리해 드립니다.
✅ 명목상 손익분기 나이와 화폐의 시간가치(실질 할인율)를 고려한 진짜 역전 나이가 궁금한 분
✅ 은퇴 시점인 만 65세 기대여명과 비교하여 어떤 선택이 유리한지 판단하고 싶은 분
✅ 연금을 연기했다가 건강보험료 폭탄을 맞거나 피부양자에서 탈락할까 봐 걱정되는 분
✅ 2026년 최신 A값(319만 원)과 소득 활동 시 연금 감액 및 지급정지 기준을 알고 싶은 분
1. 나의 법정 국민연금 수령 나이와 신청 요건
가장 먼저 확인해야 할 기준은 '내가 법적으로 몇 살부터 연금을 받을 수 있는가'와 '조기수령을 신청할 자격 요건이 되는가'입니다.
📋 출생연도별 법정 수령 개시 연령
| 출생연도 | 법정 정상수령 개시 나이 | 조기수령 가능 나이 (최대 5년) | 연기수령 한도 나이 (최대 5년) |
|---|---|---|---|
| 1953-1956년생 | 만 61세 | 만 56세 | 만 66세 |
| 1957-1960년생 | 만 62세 | 만 57세 | 만 67세 |
| 1961-1964년생 | 만 63세 | 만 58세 | 만 68세 |
| 1965-1968년생 | 만 64세 | 만 59세 | 만 69세 |
| 1969년생 이후 | 만 65세 | 만 60세 | 만 70세 |
⚠️ 조기노령연금 신청 필수 2대 요건
조기노령연금은 본인이 원한다고 무조건 신청할 수 있는 것이 아니며, 다음 두 가지 법정 요건을 반드시 충족해야 합니다.
- 가입기간 요건: 국민연금 가입기간이 최소 10년(120개월) 이상이어야 합니다.
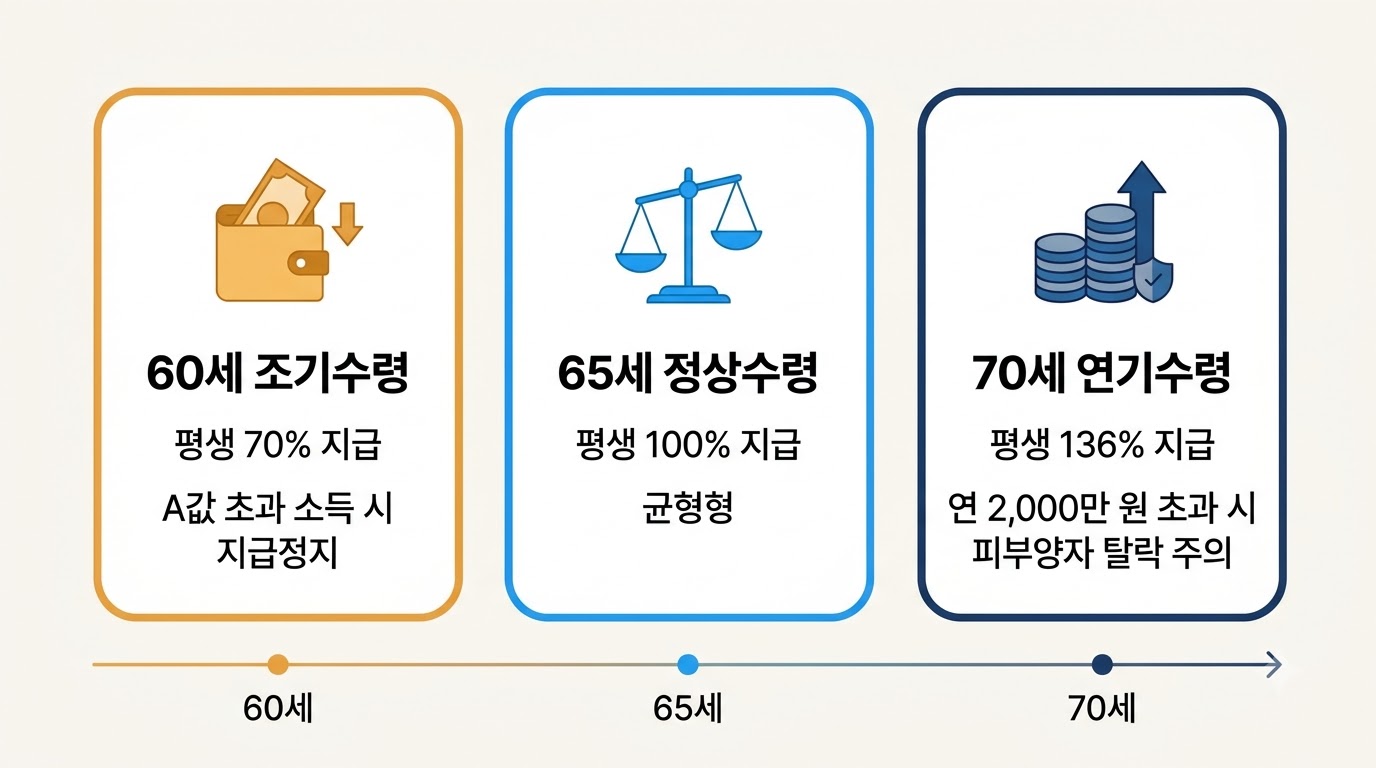
- 소득 활동 요건: 신청 당시 및 수급 기간 동안 '소득이 있는 업무'에 종사하지 않아야 합니다. (여기서 '소득이 있는 업무'란 비과세·근로소득공제를 제외한 월 소득이 최근 3년간 전체 가입자 평균소득월액인 'A값(2026년 기준 3,193,511원, 약 319만 원)'을 초과하는 경우를 뜻합니다.)
2. 수령 시기별 연금액 증감 규칙 (조기 vs 정상 vs 연기)
수령 시점을 조정하면 평생 받게 되는 월 연금액의 비율이 결정됩니다. 이때 결정된 비율은 일회성이 아니라 평생 동안 고정 적용됩니다.
1) 조기노령연금 (최대 5년 조기 수령)
- 1개월당 0.5%, 1년당 6%씩 감액됩니다.
- 5년을 앞당겨 만 60세에 수령하면 총 30%가 감액되어, 평생 **원래 연금액의 70%**만 수령하게 됩니다.
- 한 번 결정된 70%의 지급률은 만 65세가 지나도 100%로 다시 복원되지 않습니다.
2) 연기연금 (최대 5년 늦춰 수령)
- 1개월당 0.6%, 1년당 7.2%씩 가산됩니다.
- 5년을 늦춰 만 70세에 수령하면 총 36%가 증액되어, 평생 **원래 연금액의 136%**를 수령하게 됩니다.
- 연금액 전체가 아닌 일부 비율(50%, 60%, 70%, 80%, 90% 중 선택)만 부분 연기하는 것도 법적으로 가능합니다.
💰 월 수령액 비교 시뮬레이션 (1969년생 이후 가입자, 월 100만 원 및 150만 원 기준)
| 구분 | 신청 시기 | 지급률 | 월 100만 원 기준자 | 월 150만 원 기준자 |
|---|---|---|---|---|
| 5년 조기 (조기수령) | 만 60세 | 70% | 월 70만 원 | 월 105만 원 |
| 3년 조기 | 만 62세 | 82% | 월 82만 원 | 월 123만 원 |
| 정상 수령 (기준점) | 만 65세 | 100% | 월 100만 원 | 월 150만 원 |
| 3년 연기 | 만 68세 | 121.6% | 월 121.6만 원 | 월 182.4만 원 |
| 5년 연기 (연기연금) | 만 70세 | 136% | 월 136만 원 | 월 204만 원 |
3. 숫자로 명쾌하게 정리하는 손익분기점(Break-even Age)
"일찍 덜 받는 것"과 "기다렸다가 많이 받는 것" 중 누적 총수령액에서 승자가 바뀌는 손익분기점 나이를 정확한 산술 공식으로 분석해 보겠습니다.
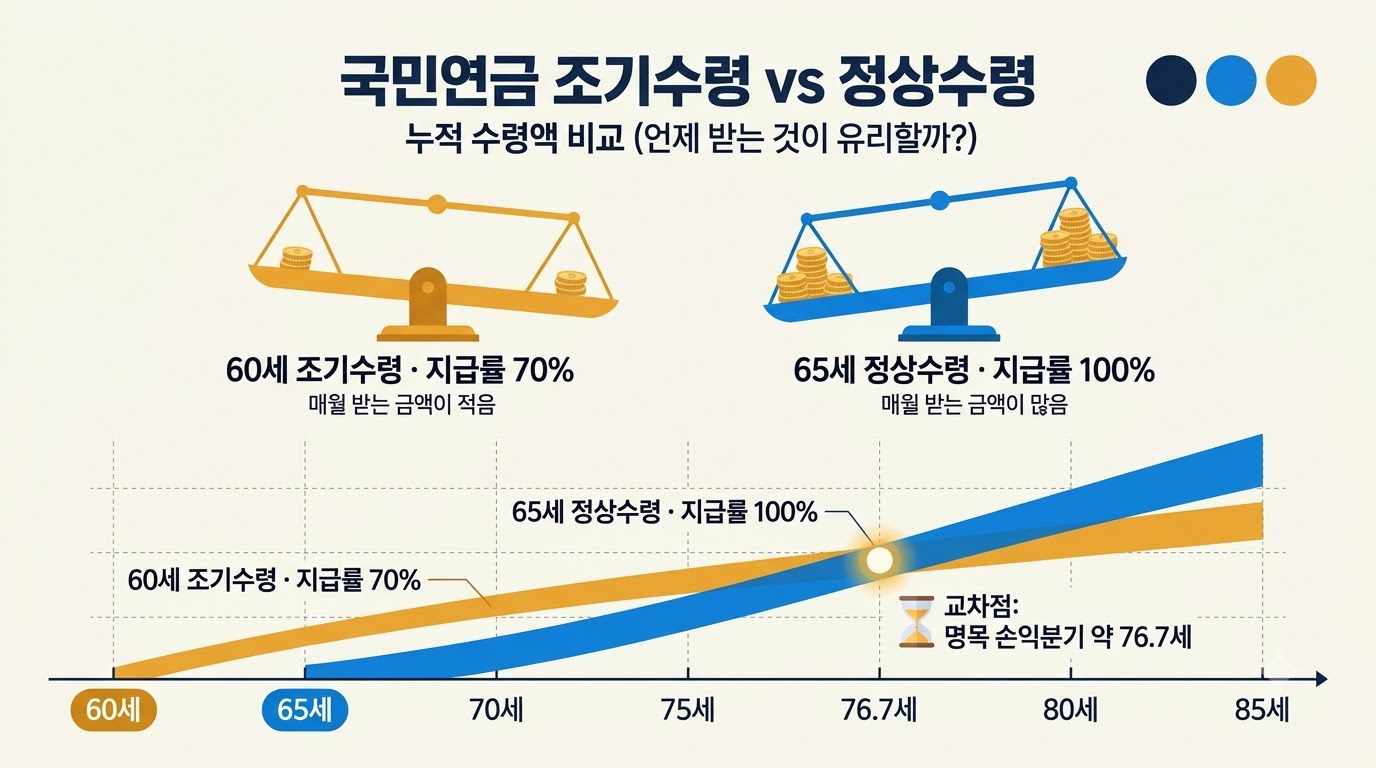
1) 1차 손익분기점 60세 조기수령 vs 65세 정상수령: 명목 만 76.7세 (76세 8개월)
65세 정상수령액이 월 100만 원(연 1,200만 원)인 가입자를 기준으로 계산합니다.
- 60세 조기수령자 (월 70만 원, 연 840만 원):
- 60세부터 64세까지 5년 동안 먼저 받는 돈: 4,200만 원 (840만 원 × 5년)
- 65세 시점: 조기수령자는 이미 4,200만 원의 누적 수령액을 확보한 상태입니다.
- 65세 정상수령자 (월 100만 원, 연 1,200만 원):
- 65세부터 매년 1,200만 원을 받으므로, 조기수령자보다 매년 360만 원(1,200만 원 - 840만 원)을 더 받습니다.
- 명목 역전 시점 계산:
4,200만 원 ÷ 매년 360만 원 = 11.67년- 65세 + 11.67년 = 만 76.7세 (만 76세 8개월)
2) 2차 손익분기점 65세 정상수령 vs 70세 연기수령: 명목 만 83.9세 (83세 11개월)
- 65세 정상수령자 (월 100만 원, 연 1,200만 원):
- 65세부터 69세까지 5년 동안 먼저 받는 돈: 6,000만 원 (1,200만 원 × 5년)
- 70세 연기수령자 (월 136만 원, 연 1,632만 원):
- 70세부터 매년 432만 원(1,632만 원 - 1,200만 원)씩 더 받습니다.
- 명목 역전 시점 계산:
6,000만 원 ÷ 매년 432만 원 = 13.89년- 70세 + 13.89년 = 만 83.9세 (만 83세 11개월)
3) 💡 주의 실질 할인율(화폐의 시간가치)을 반영하면 손익분기점은 "오히려 늦어집니다"
흔히 하는 오해 중 하나로 "물가상승률이나 현재가치를 반영하면 손익분기점이 72-74세로 앞당겨진다"고 생각하기 쉽지만, 이는 계산 원리상 맞지 않습니다.
- 물가 효과의 상쇄: 국민연금은 조기수령, 정상수령, 연기수령 모두 법에 따라 매년 전년도 소비자물가변동률만큼 동일하게 100% 인상 연동되므로 물가상승 효과는 양쪽에서 상쇄됩니다.
- 할인율의 효과: 화폐의 시간가치(실질 할인율)를 적용한다는 것은 '일찍 받는 돈의 가치를 미래에 받는 돈보다 더 높게 평가'한다는 의미입니다. 따라서 할인율을 적용하면 먼저 받는 조기수령 및 정상수령의 가치가 더 커지므로, 나중에 더 많이 받는 방식이 앞선 누적액을 따라잡는 손익분기점 나이는 앞당겨지는 것이 아니라 오히려 더 늦어집니다.
📊 실질 할인율 수준별 손익분기점 비교
| 적용 실질 할인율 | 60세 조기 vs 65세 정상 역전 나이 | 65세 정상 vs 70세 연기 역전 나이 |
|---|---|---|
| 0% (명목 단순 계산) | 만 76.7세 | 만 83.9세 |
| 2% 실질 할인율 적용 시 | 만 79.1세 | 만 87.3세 |
| 3% 실질 할인율 적용 시 | 만 80.8세 | 만 89.8세 |
즉, 일찍 받은 연금으로 고금리 부채를 갚거나 안정적인 배당·이자 자산에 운용하여 실질 수익률(할인율)을 낼 수 있다면, 조기수령 및 정상수령이 유리한 구간은 명목 나이보다 약 2-6년 더 연장됩니다.
4. 놓치면 땅을 치고 후회하는 4가지 숨은 변수
단순한 수명 계산 외에 연금 수령 결정에 결정적인 영향을 미치는 4대 제도적 변수를 반드시 점검해야 합니다.
변수 ① 건강보험료 피부양자 자격 박탈 및 지역보험료 부과 ⚠️
연금을 늘리려고 무작정 연기했다가 자녀의 건강보험 피부양자 자격을 상실하여 실질 소득이 크게 깎이는 경우가 발생합니다.
- 피부양자 소득 요건: 공적연금(국민연금 포함) 소득이 연간 2,000만 원(월 약 166.7만 원)을 초과하면 피부양자 자격이 상실됩니다. (단, 피부양자 자격은 소득 외에도 재산세 과표 5.4억 원 초과-9억 원 이하 시 연 소득 1,000만 원 이하 요건이 적용되며, 재산세 과표 9억 원 초과 시 소득과 무관하게 자동 탈락합니다.)
- 2002년 이전 가입기간 확인 필요: 국민연금은 2002년 이전 납부분에 대한 급여는 비과세 연금소득이므로, 피부양자 판정에 반영되는 과세 대상 공적연금 소득은 본인의 국민연금공단 상세 자료를 통해 정확히 확인해야 합니다.
💡 지역건강보험료 부과 체계의 진실 (2024년 2월 이후 개편 기준)
일각에서 "지역가입자가 되면 주택, 토지, 자동차에 엄청난 건보료 폭탄을 맞는다"고 하지만 정확한 기준을 알아야 합니다:
- 자동차 보험료 폐지: 2024년 2월부터 건강보험 부과체계 개편(국민건강보험법 시행령 개정)으로 자동차에 대한 지역건강보험료 부과는 전면 폐지되었습니다.
- 재산 기본공제 1억 원: 보유한 주택·토지 등 재산세 과표에서 기본 1억 원이 일괄 공제된 후 잔여 재산에 대해서만 보험료 점수가 매겨집니다.
- 연금소득 반영률 50%: 연금 소득은 100%가 아니라 50%만 소득 금액으로 반영됩니다. (2026년 기준 건강보험료율 7.19%, 장기요양보험료는 건강보험료의 13.14%로 소득 대비 약 0.94%)
실전 사례 분석:
- A씨 (65세 정상수령, 월 150만 원 / 연 1,800만 원):
- 공적연금 연 2,000만 원 이하이며, 재산세 과표가 5.4억 원 이하인 경우 자녀의 직장건강보험 피부양자 자격을 유지(건보료 0원)할 수 있습니다.
- B씨 (70세 연기수령, 월 204만 원 / 연 2,448만 원):
- 연간 연금소득이 2,000만 원을 초과하여 피부양자에서 탈락하고 지역가입자로 전환됩니다.
- 순수 연금소득분 건보료:
(연 2,448만 원 × 50% ÷ 12개월) × 7.19% × (1 + 0.1314) ≈ 월 8.3만 원. - 만약 B씨에게 재산세 과세표준 기준 일정 수준의 주택 등 재산이 더해진다면 재산 보험료가 합산되어 소득분 약 8.3만 원에 재산 점수가 더해져 총 월 12-20만 원 수준의 지역건보료가 부과될 수 있습니다.
- 평가: B씨는 연기하여 월 54만 원의 연금을 더 받지만, 건강보험료(소득·재산 합산 월 12-20만 원 수준)와 늘어난 소득세를 차감하면 실질적인 월 소득 증가분은 약 30-40만 원 수준으로 축소됩니다. 무작정 연기하기보다 건보료 영향을 반드시 사전에 시뮬레이션해야 합니다.
변수 ② 소득 활동에 따른 지급정지 및 감액 기준 (2026년 최신 기준)
퇴직 후 재취업이나 사업 소득이 있는 경우, 조기노령연금과 노령연금(정상·연기)의 법적 규정은 완전히 다르게 작동합니다.
📌 조기노령연금 vs 일반 노령연금의 소득 활동 규정 비교
- 1. 조기노령연금 (지급정지 제도):
- 60세부터 65세 미만 사이에 '소득이 있는 업무'에 종사할 경우, 연금의 일부가 감액되는 것이 아니라 연금 지급 자체가 전액 정지됩니다.
- 기준선 (2026년 A값): 2026년 국민연금 전체 가입자의 평균소득월액인 3,193,511원 (약 319만 원)입니다. 근로소득공제 전 월급여(총급여) 기준으로는 월 약 422만 원(연 약 5,060만 원)을 초과할 때 해당합니다.
- 2. 노령연금 및 연기연금 (초과 소득 감액 제도 - 2026년 6월 17일 개정):
- 지급개시연령(65세)부터 5년간 소득이 있는 업무에 종사할 경우 초과 소득에 따라 노령연금액의 1/2(최대 50%) 한도 내에서 감액됩니다.
- ⚠️ 2026년 6월 17일 법 개정: 감액 기준선이 기존 A값(약 319만 원)에서 'A값 + 200만 원(월 5,193,511원, 약 519만 원)'으로 대폭 상향되었습니다. 따라서 만 65세 이후 월 519만 원 미만(공단 기준 5,193,511원 미만, 근로소득공제 전 총급여 월 약 632만 원 미만)의 소득이 있는 분은 연금이 단 1원도 감액되지 않습니다.
변수 ③ 물가상승률(인플레이션 헤지) 연동의 올바른 이해
국민연금은 법률에 따라 매년 전년도 소비자물가변동률을 100% 반영하여 기본연금액을 인상합니다.
- 조기수령(70%), 정상수령(100%), 연기수령(136%) 모두에게 동일한 물가상승률이 적용되므로 수령 방식 간의 지급률 비율 자체는 평생 70💯136으로 유지됩니다.
- 이는 특정 수령 방식에만 주어지는 복리 우위가 아니라, 민간 개인연금에는 없는 공적연금 고유의 강력한 실질 화폐가치 보전 기능입니다.
변수 ④ 기초연금 연계 감액 영향
만 65세 이상 소득하위 70% 어르신에게 지급되는 기초연금에는 '국민연금 연계 감액' 제도가 있습니다.
- 국민연금 월 수령액이 기초연금 기준연금액(약 349,700원)의 150%인 524,550원(약 52만 원대 초반)을 초과하고, 동시에 국민연금 급여 중 소득재분배 성격인 'A급여액'이 기준연금액의 75%(약 262,270원)를 초과할 때 적용됩니다.
- 두 조건을 모두 만족하면 초과분에 따라 기초연금이 최대 50%(기준연금액의 1/2)까지 감액될 수 있으므로, 국민연금을 무리하게 증액시켰을 때 기초연금이 얼마나 깎이는지도 종합적으로 고려해야 합니다.
5. 65세 기대여명과 유형별 최적의 수령 전략
2024년 통계청(현 국가데이터처) 생명표 기준, 우리나라 출생 시 기대수명은 남성 80.8년, 여성 86.6년입니다. 하지만 이미 은퇴 연령에 무사히 도달한 만 65세 시점의 기대여명은 남성 19.5년(약 84.5세까지 생존), 여성 23.7년(약 88.7세까지 생존)에 달합니다.
즉, 65세에 도달한 남녀 은퇴자의 평균 수명(84.5-88.7세)은 연기연금의 명목 손익분기점(약 83.9세)과 비슷하거나 더 깁니다. 다만 앞서 살펴본 실질 할인율 2-3%를 반영하면 연기연금의 실질 손익분기점은 87.3-89.8세로 늦어지므로 65세 도달 여성의 평균 생존 연령(88.7세)과 겹치게 됩니다. 따라서 단순 수명 하나만으로 단정 짓지 말고, 본인의 건강과 재정 상황에 맞게 선택해야 합니다.
🔴 이런 분은 '60세 조기수령'이 현실적입니다
- 퇴직 후 소득이 전무하여 당장 기초 생활비 마련과 고금리 부채 상환이 시급한 분.
- 가족력이나 기저질환 등으로 장기 생존을 확신하기 어려운 분.
- 만 60-65세 기간 동안 월 소득이 A값(2026년 기준 319만 원) 이하로, 지급정지 우려가 없는 분.
- 일찍 받은 연금으로 안정적인 현금 흐름을 만들어 생활 안정성을 확보하고 싶은 분.
🟢 이런 분은 '65세 정상수령'이 정석입니다 (균형형)
- 60-64세 소득 공백기를 퇴직금, IRP, 개인연금, 소액 근로소득으로 버틸 여력이 있는 분.
- 연기를 할 경우 연 2,000만 원(월 166.7만 원)을 초과하여 건강보험 피부양자에서 탈락할 위험이 있는 분 (전액 5년 연기 시 정상 월 122.5만 원 초과자, 3년 연기 시 정상 월 137만 원 초과자). 특히 피부양자 소득 기준선인 연 2,000만 원은 물가에 연동되지 않고 고정되어 있어, 정상수령자라도 매년 물가상승분 인상에 따라 향후 기준을 초과할 수 있음을 유의해야 합니다.
- 투자나 자금 운용의 불확실성 없이 법정 기준에 맞춰 100% 온전한 연금을 안정적으로 받고 싶은 분.
🔵 이런 분은 '70세 연기수령(또는 부분연기)'을 검토하세요
- 만 65세 이후에도 안정적인 사업·근로·임대 소득이 있어 당장 연금을 받지 않아도 여유가 있는 분.
- 건강 상태가 매우 양호하고 부모님 등 집안에 90세 이상 장수 유전자가 있는 분 (65세 도달 여성 평균 기대나이는 88.7세).
- 이미 다른 소득과 재산으로 지역건강보험료를 성실히 납부하고 있어 피부양자 탈락 리스크가 없는 분.
- 연금의 일부(50-90%)만 연기하는 '부분연기제도'를 활용하여 건보료 2,000만 원 기준선을 지키면서 증액 효과를 꾀하는 분 (정상수령 월액이 약 141만 원 이하인 경우 50% 부분연기를 통해 최종 수령액을 연 2,000만 원 이하로 방어 가능).
6. 자주 묻는 질문 (FAQ)
Q1. 조기노령연금을 받다가 65세가 되면 원래 금액(100%)으로 복원되나요?
답변: 아닙니다. 한 번 30% 감액된 70% 지급률은 만 65세가 지나고 80세, 90세가 되어도 평생 70% 지급률로 영구 고정됩니다. 다만 매년 전년도 소비자물가변동률 인상분은 70% 금액에 동일하게 반영되어 인상됩니다.Q2. 연기연금 수령 중 일찍 사망하면 유족연금도 36% 증액된 금액으로 나오나요?
답변: 아닙니다. 연기연금을 받던 수급자가 사망할 경우, 남겨진 유족에게 지급되는 유족연금은 연기로 인해 늘어난 증액분(최대 36%)을 제외한 '원래의 기본연금액'을 기준으로 산정됩니다. 또한 유족연금액은 가입기간에 따라 기본연금액의 40%(10년 미만), 50%(10-20년 미만), 60%(20년 이상)에 부양가족연금액이 합산되어 지급되므로, 조기 사망 시 연기 증액 효과는 유족에게 승계되지 않습니다.Q3. 부부 모두 국민연금을 받다가 한 사람이 사망하면 어떻게 되나요?
답변: 부부가 모두 살아있는 동안에는 각자의 연금을 100% 온전하게 모두 수령합니다. 그러나 배우자 한 분이 먼저 사망하면 '중복급여 조정' 규정에 따라 본인의 노령연금과 배우자의 유족연금 중 하나를 선택해야 합니다. 이때 본인 노령연금을 선택할 경우, 포기한 배우자 유족연금액의 30%를 본인 연금에 얹어서 가산 수령하게 됩니다.Q4. 건강보험 피부양자 탈락(연 2,000만 원)을 피하면서 연기연금을 활용하는 방법이 있나요?
답변: 네, '부분연기제도'를 정교하게 활용할 수 있습니다. 국민연금법상 연기 신청은 전액뿐만 아니라 50%, 60%, 70%, 80%, 90% 중 10% 단위로 연기 비율을 선택할 수 있습니다. 예를 들어 정상수령 월액이 약 141만 원 이하인 분은 50% 부분연기를 선택하면 연기 종료 후 최종 연금액이 정상액의 1.18배(0.5 + 0.5 × 1.36)가 되어 연 2,000만 원(월 약 166.7만 원) 이하로 방어할 수 있습니다. 반면 전액 5년 연기는 정상 월액 122.5만 원, 3년 연기는 정상 월액 137만 원을 초과하면 연 2,000만 원을 넘게 되므로, 본인의 예상 연금액에 맞춰 부분연기 비율을 선택해야 합니다.Q5. 조기노령연금을 받다가 소득이 발생하면 어떻게 되나요?
답변: 조기노령연금을 받던 중 월 소득(비과세·근로소득공제 제외)이 그해의 A값(2026년 기준 3,193,511원)을 초과하는 '소득이 있는 업무'에 종사하게 되면 연금 지급이 즉시 정지됩니다. 이후 소득 활동이 중단되거나 법정 정상 지급개시연령(65세)에 도달하면 다시 신청하여 수령할 수 있습니다. 💡 참고로 수급자가 소득이 있는 업무에 종사하게 되거나 반대로 소득 활동을 중단한 때에는 국민연금공단에 지체 없이 그 사실을 신고해야 하는 법적 신고 의무가 있습니다.7. 마무리 요약: 나만의 은퇴 골든타임 찾기
국민연금 수령 시기에는 누구에게나 일률적으로 적용되는 '절대적인 정답'이 없습니다.
- 단순 명목 총수령액 기준 손익분기점은 조기 vs 정상은 만 76.7세, 정상 vs 연기는 만 83.9세입니다.
- 일찍 받아 운용하거나 부채를 갚는 화폐의 시간가치(실질 할인율)를 고려하면 손익분기점은 더 늦어집니다.
- 65세 도달자의 평균 수명(남성 84.5세, 여성 88.7세)을 보면 명목상 연기연금도 유의미한 선택지가 되지만, 실질 할인율(2-3%) 반영 시 손익분기점이 87.3-89.8세로 늦어지며 건강보험료 피부양자 탈락(연 2,000만 원 초과)과 기초연금 감액 변수를 반드시 교차 검증해야 합니다.